本試験の全問題を、
教材と1問ずつ突き合わせる。
令和8年度 中小企業診断士 第1次試験 × EBA1次カリキュラム
EBA合格コース・1次試験対策講座の受講生が実際に使った教材(①模試・②テーマ別過去問・③テキスト)について、令和8年度本試験の全問題との対応を全7科目で検証しました。判定基準は先に開示し、全問の判定と根拠(教材のどこに掲載されているか)を文書化。的中も、未対応も、すべて公開しています。
数え方を、先に開示します
カバー率の数字は、数え方次第でいくらでも高く見せられます。本検証は「得点への貢献度」で判定基準を先に固定し、全問について判定と根拠を1問ずつ対応付けて算定しています。当てずっぽうの期待値は含めません。
得点圏に数えるもの
- ◎得点確保:正解の根拠が教材に直接掲載されており、正解を直接選択できる
- ○得点可能:間接掲載。掲載知識で誤りの肢を消し、消去法で正解に到達できる
得点圏に数えないもの
- △記載はあるが、新しい論点により本番で1つに絞り切れない(2択まで)
- ✗未対応、または3択以上が残る
得点圏に数えるのは◎○の2段階だけです。各科目では、全問の判定マップと根拠を公開しています。
全7科目の全体像
科目ごとの「得点確保(◎)」と「得点圏(◎+○)」です。全7科目の検証が完成しました。
得点確保(◎:教材に直接掲載)得点圏(◎+○:消去法まで含む)
科目別検証
令和8年度「経済学・経済政策」本試験 × EBA教材 検証レポート
本試験25問を、
1問ずつ検証した。
確保68点、得点圏76点分。
令和8年度の経済学・経済政策 本試験(全25問・100点満点)を、試験終了後に「得点への貢献度」で1問ずつ判定しました。数え方は先に開示し、判定と根拠は全問文書化。その結果がこの2つの数字です。
Judgment Map
25問判定マップ
全25問の教材合算判定です(各問について、①模試・②テーマ別過去問・③テキストのうち、最も対応していた教材で判定)。各問に触れると、教材のどこで得点できたかが開きます。隠している問題は、ありません。
※本マップの数値は、全25問の判定と教材掲載箇所の対応付けに基づき算定しています。
Coverage
三点セットが作る得点圏
| 指標 | ①模試 | ②EBA過去問 | ③EBAテキスト | 教材合算 |
|---|---|---|---|---|
| 得点圏(◎+○) | 32%8問 | 72%18問 | 76%19問 | 76%19問 |
| △(2択まで) | 12%3問 | 8%2問 | 8%2問 | 8%2問 |
| ✗(未対応等) | 56%14問 | 20%5問 | 16%4問 | 16%4問 |
※教材合算=各設問について、①〜③のうち最も対応していた教材で判定。
EBAの学習体系は、①模試・②テーマ別過去問・③テキストの三点セットで完成します。テキスト(講義スライド①〜④)が体系の背骨として単独で得点圏76%に達し、テーマ別過去問が72%で並走して体系を演習で定着させます。テキストで学ぶ範囲と過去問で鍛える範囲が同じ92%で重なるのは、両者が一枚岩として設計されている証明です。模試は頻出テーマに絞り込んだ本試験形式の実戦演習で、「ここだけは落とさない軸」を作ります。数字が絞られているのは設計どおりで、網羅は②③が、実戦精度は①が担います。その精度は下の3問が証明します。得点圏の外にある△の2問も2択までは絞り込めており、上積みの余地を残します。三点の役割分担そのものが、この表に表れています。
Commitment
教材の直接掲載だけで、合格ラインを超える
正解の根拠がそのまま教材に載っていて、本番でストレートに正解を選択できた問題だけを数えて、17問・68点。科目合格ライン60点を、直接掲載だけで超えていました。さらに消去法で正解に到達できる○の2問・8点を加えれば、得点圏は19問・76点分。当てずっぽうの期待値は一切含んでいません。
Evidence
ズバリ3連発|模試と本試験を、原文のまま並べる
本試験で特に差がついた3問です。左が模試、右が本試験(公式問題)。説明は要りません。
国民経済計算においてGDPに含まれる要素として、最も適切な組み合わせを下記の解答群から選べ。
- a 農家の自家消費正
- b 持ち家の帰属家賃正
- c 家庭内の家事労働(誤:GDPに計上しない)
模試①第1問でも「GDPの分配面は、雇用者報酬、営業余剰・混合所得で構成される」を解説。
国民経済計算の考え方に関する記述として、最も適切なものはどれか。
- イ 共稼ぎ世帯の家事労働は、混合所得に含まれる。
- ウ 分配面からみたGDPは、雇用者報酬と営業余剰・混合所得の合計に等しい。正解
- エ 持ち家の帰属家賃は、営業余剰に含まれる。
2部料金制の考え方によれば、電力やガスなどの産業では、政府が補助金の交付をしなくても最適な生産水準が達成される。下図には、需要曲線D、平均費用曲線AC、限界費用曲線MC、限界収入曲線MRが描かれている。消費者が均等に負担する基本料金として、最も適切なものを下記の解答群から選べ。
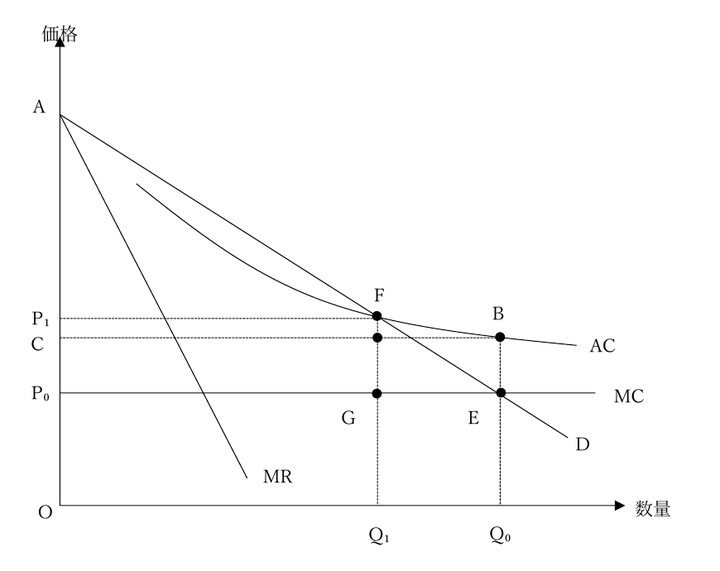
- ア 四角形P₀EBC正解(=最適な生産水準Q₀での赤字分=固定費相当)
下図には、この種の企業が提供するサービスに対する需要曲線D、限界収入曲線MR、平均費用曲線ACおよび限界費用曲線MCが描かれている。
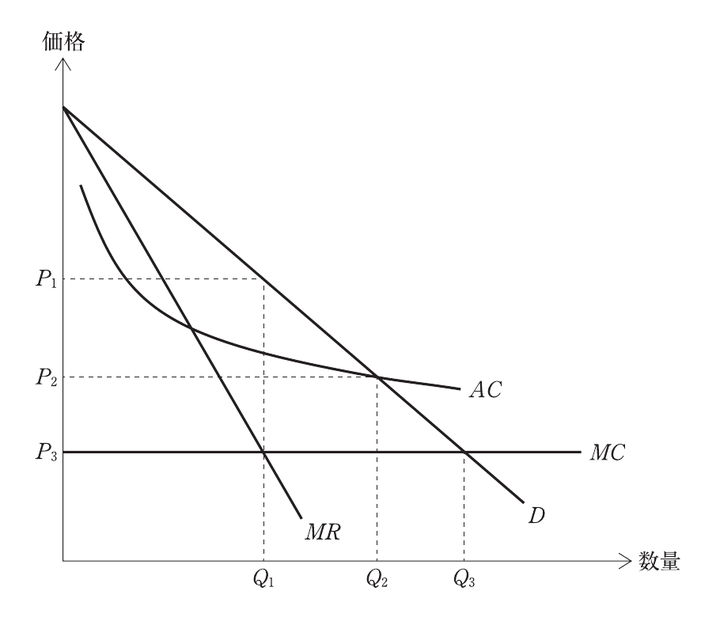
- d 価格と生産量がそれぞれP₃とQ₃であるとき、この企業には固定費用に等しい損失が発生する。
生産補助金を交付する場合、この財の供給曲線はS₀からS₁へとシフトする。輸入関税をかけた場合、また、生産補助金を交付した場合に関する記述の正誤の組み合わせとして、最も適切なものを下記の解答群から選べ。
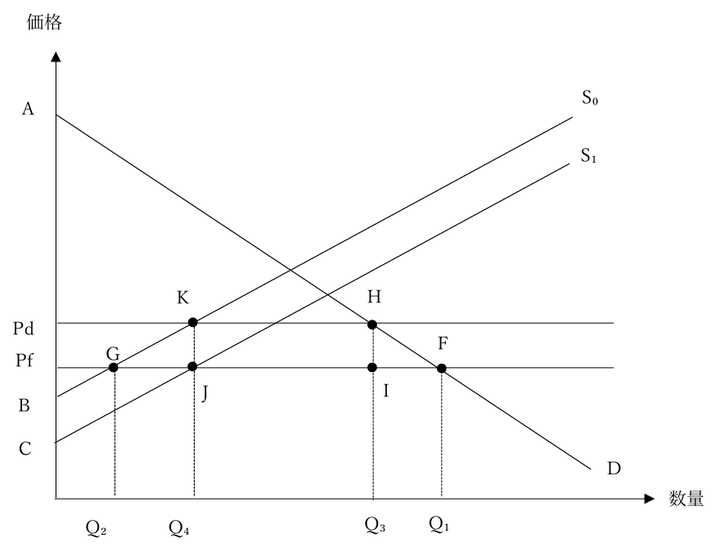
- a 生産補助金を交付した場合の需要量はQ₁である。正
- b 生産補助金を交付した場合の供給量はQ₄である。正
- c 輸入関税の方が…△FIHと△GJKの分だけ損失が少なく…(誤)
生産者に燃料1単位当たりHF(=EG)の補助金が交付されると、供給曲線はS₁にシフトすることで、均衡価格はP₁、均衡取引量はQ₁に変化した。
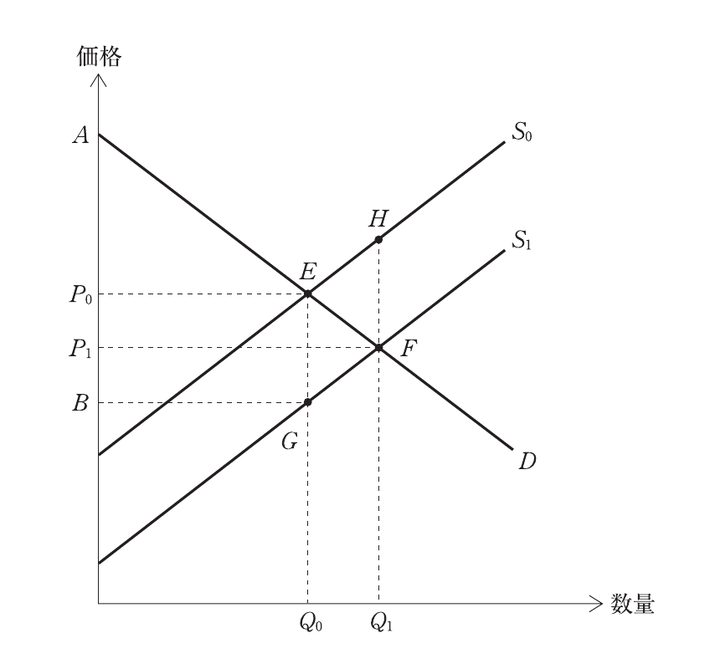
- b 生産者に交付された補助金総額は、四角形P₀BGEである。
- d 補助金政策が生じさせた死荷重は、三角形EFHである。
事例がそのまま、図がそのまま、面積の判定まで同じ土俵です。模試2回を仕上げた受験生は、これらを「解いたことがある問題」として迎えられたことになります。
Across Subjects
科目を越えて再現される確保68点
この結果は経済学だけの偶然ではありません。同じ判定基準で検証した財務・会計(令和8年度)でも、教材合算の得点確保はまったく同じ68点でした。経営情報システムの60点、中小企業経営・政策の77点を合わせ、得点確保だけで合格ラインに届いたのは4科目です。科目ごとに教材の当たり外れがあるのではなく、EBAの教材体系そのものが本試験の出題範囲を捉える構造を持っています。複数科目での再現は、その裏付けです。
令和8年度「財務・会計」本試験 × EBA教材 検証レポート
本試験25問を、
1問ずつ検証した。
確保68点、得点圏92点分。
令和8年度の財務・会計 本試験(全25問・100点満点。第11問は設問1・2を各1問扱い)を、試験終了後に「得点への貢献度」で1問ずつ判定しました。数え方は先に開示し、判定と根拠は全問文書化。その結果がこの2つの数字です。2択まで絞れる△にも得点機会はありますが、下の数字には一切含めていません。
Judgment Map
25問判定マップ
全25問の教材合算判定です(各問について、①模試・②テーマ別過去問・③テキストのうち、最も対応していた教材で判定)。各問に触れると、教材のどこで得点できたかが開きます。隠している問題は、ありません。
※本マップの数値は、全25問の判定と教材掲載箇所の対応付けに基づき算定しています。
Coverage
三点セットが作る得点圏
| 指標 | ①模試 | ②EBA過去問 | ③EBAテキスト | 教材合算 |
|---|---|---|---|---|
| 得点圏(◎+○) | 48%12問 | 92%23問 | 92%23問 | 92%23問 |
| △(2択まで) | 4%1問 | 4%1問 | 4%1問 | 4%1問 |
| ✗(未対応等) | 48%12問 | 4%1問 | 4%1問 | 4%1問 |
※教材合算=各設問について、①〜③のうち最も対応していた教材で判定。
EBAの学習体系は、①模試・②テーマ別過去問・③テキストの三点セットで完成します。テキスト(講義スライド①〜⑥)が体系の背骨として単独で得点圏92%に達し、テーマ別過去問が同じ92%で並走して体系を演習で定着させます。模試は頻出テーマに絞り込んだ本試験形式の実戦演習で、「ここだけは落とさない軸」を作ります。数字が絞られているのは設計どおりで、網羅は②③が、実戦精度は①が担います。その精度は下の3問が証明します。
Commitment
教材の直接掲載だけで、合格ラインを超える
正解の根拠がそのまま教材に載っていて、本番でストレートに正解を選択できた問題だけを数えて、17問・確保68点。計算負荷で差がつく財務・会計でも、科目合格ライン60点を直接掲載だけで8点超えていました。さらに消去法で正解に到達できる○の6問・24点を加えれば、得点圏は23問・92点分。当てずっぽうの期待値は一切含んでいません。
Evidence
ズバリ3連発|模試と本試験を、原文のまま並べる
本試験で特に差がついた3問です。左が模試、右が本試験(公式問題の実物)。作図や書き起こしによる再現はしていません。
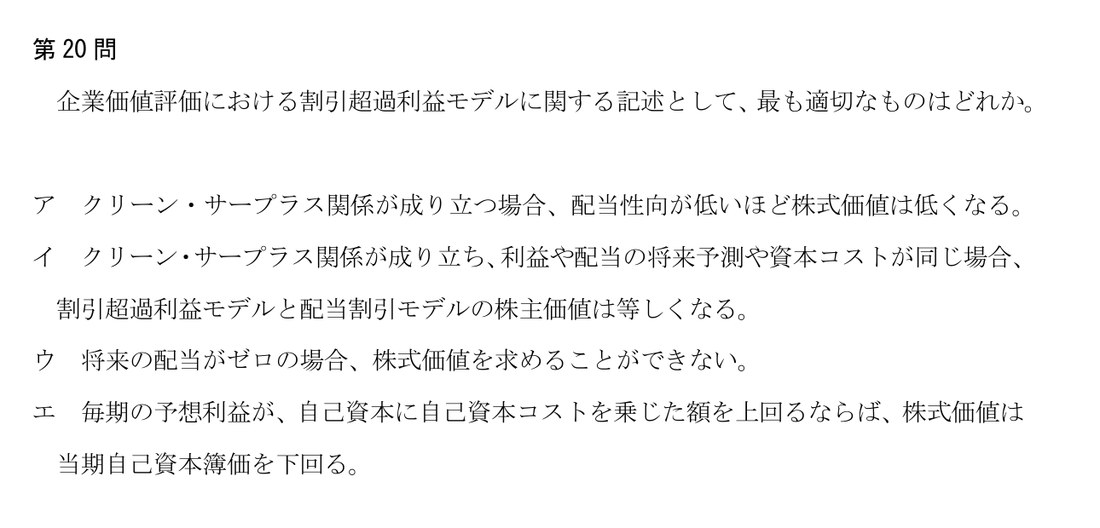
割引超過利益モデル。解説枠で「株主価値=期首純資産時価+超過利益の現在価値合計」の計算構造をそのまま提示。
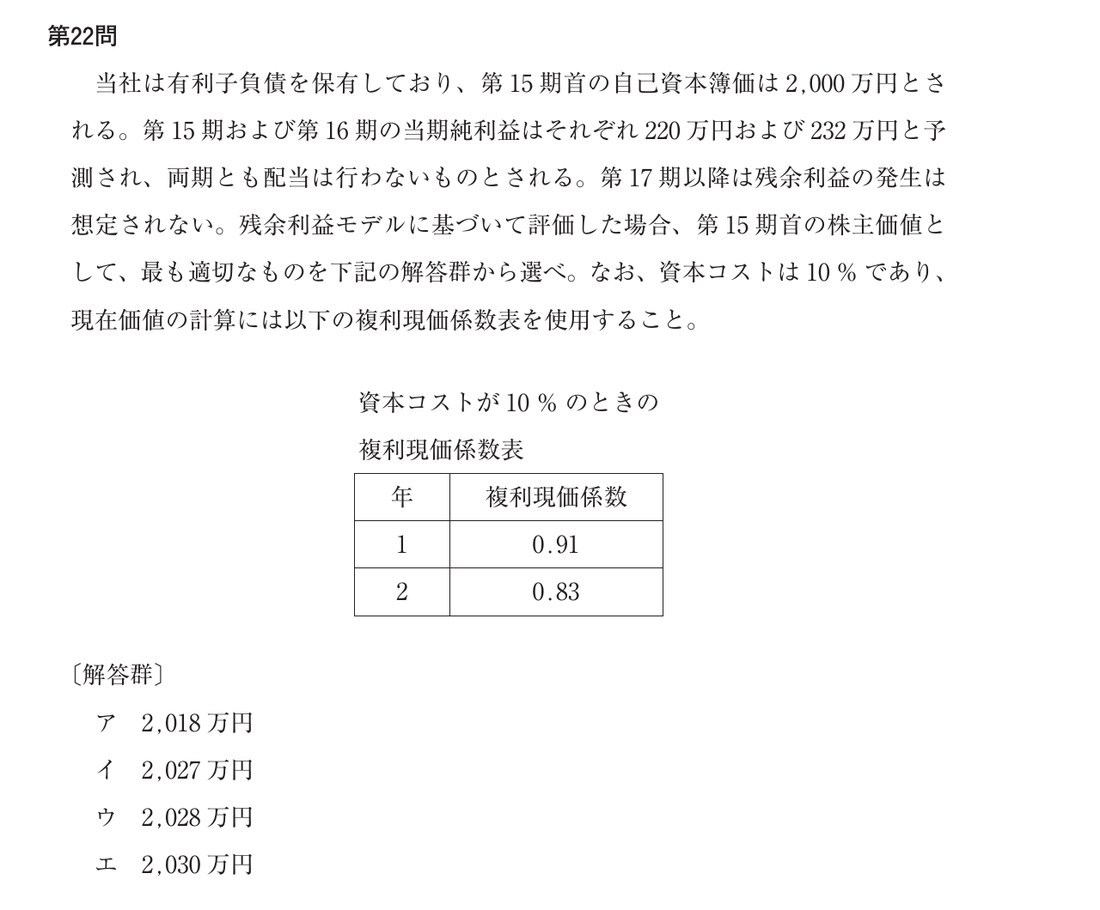
残余利益モデルに基づく第15期首の株主価値の計算(正解 イ 2,027万円)。
模試の解説枠の式に代入するだけ。超過利益20万円×0.91+10万円×0.83を期首簿価2,000万円に足せば、正解の2,027万円に届きます。
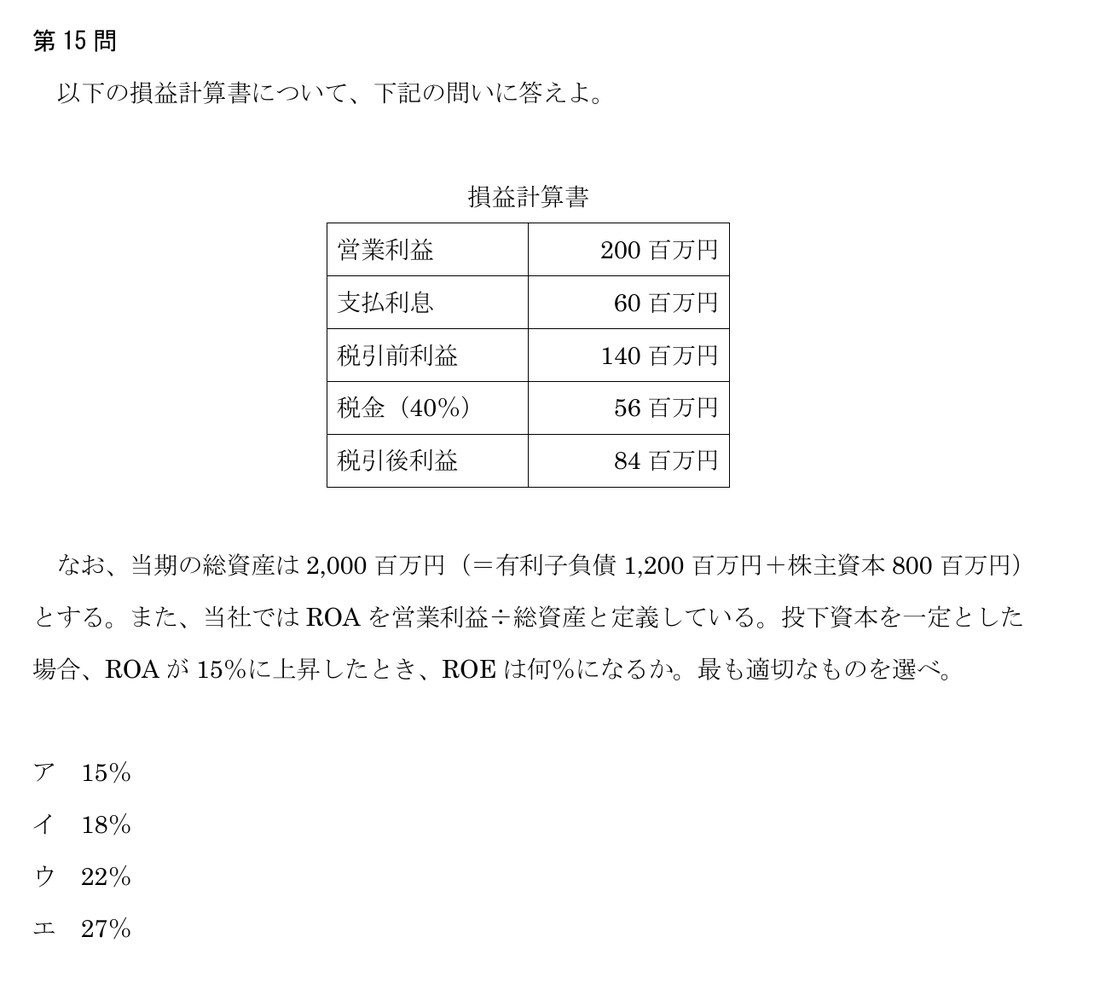
ROE=(1−税率)×{ROA+(ROA−負債利子率)×負債比率} の公式を数値代入で直接演習(正解 イ 18%)。
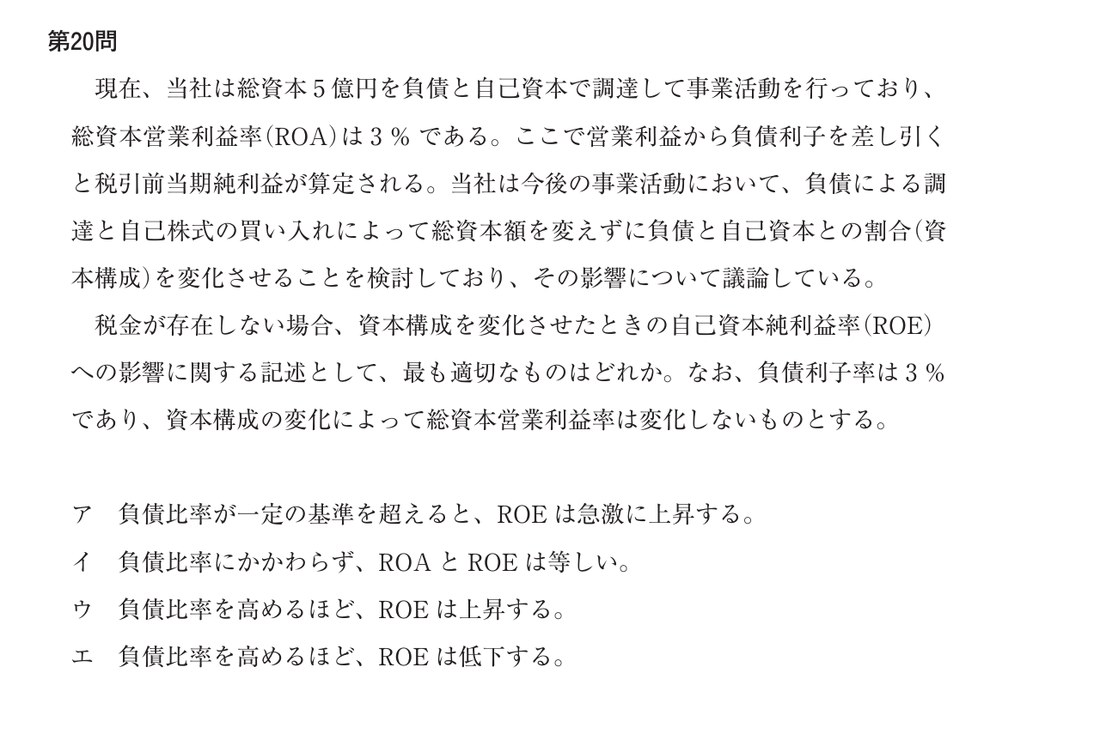
ROA3%=負債利子率3%のときの資本構成変更の影響(正解 イ)。
模試で使った公式の(ROA−負債利子率)がゼロになる。「負債比率にかかわらずROAとROEは等しい」が公式からそのまま見えます。
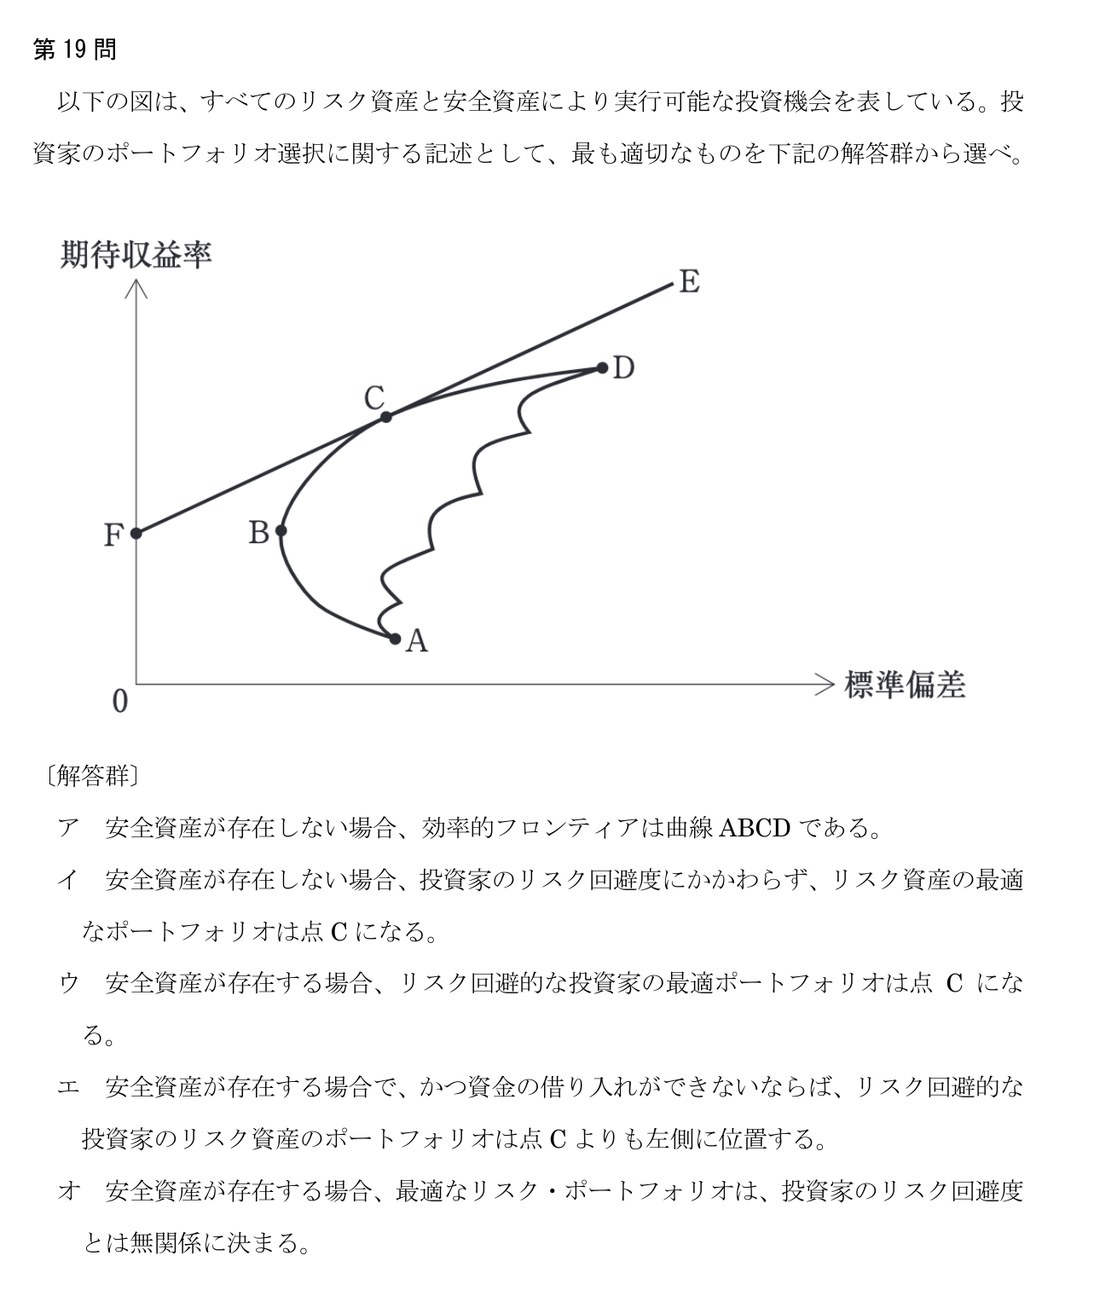
正解肢オ「安全資産が存在する場合、最適なリスク・ポートフォリオは、投資家のリスク回避度とは無関係に決まる。」
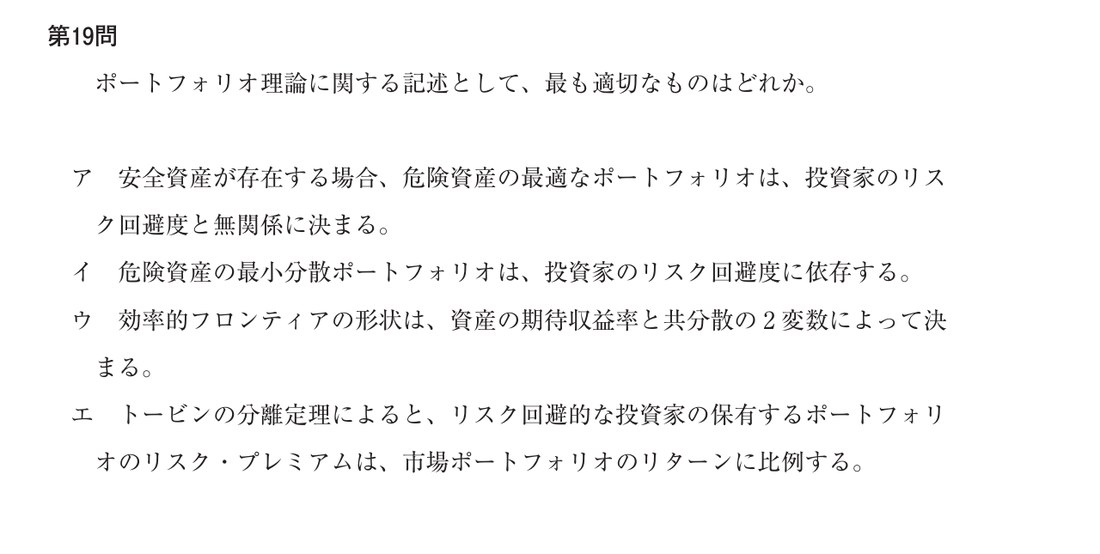
正解肢ア「安全資産が存在する場合、危険資産の最適なポートフォリオは、投資家のリスク回避度と無関係に決まる。」
正解肢の文言まで、ほぼ一字一致。説明は要りません。
計算構造がそのまま、公式がそのまま、正解肢の文言までほぼ一字一致。模試2回を仕上げた受験生は、これらを「解いたことがある問題」として迎えられたことになります。
掲載の試験問題は令和8年度中小企業診断士第1次試験(財務・会計)より。
Across Subjects
科目を越えて再現される確保68点
この結果は財務・会計だけの偶然ではありません。同じ判定基準で検証した経済学・経済政策(令和8年度)でも、教材合算の得点確保はまったく同じ68点でした。経営情報システムの60点、中小企業経営・政策の77点を合わせ、得点確保だけで合格ラインに届いたのは4科目です。科目ごとに教材の当たり外れがあるのではなく、EBAの教材体系そのものが本試験の出題範囲を捉える構造を持っています。複数科目での再現は、その裏付けです。
令和8年度「企業経営理論」本試験 × EBA教材 検証レポート
本試験41問を、
1問ずつ検証した。
確保48点、得点圏70点分。
令和8年度の企業経営理論 本試験(全41問・100点満点)を、試験終了後に「得点への貢献度」で1問ずつ判定しました。数え方は先に開示し、判定と根拠は全問文書化。2択まで絞れる△(10問・24点分)にも得点機会はありますが、下の数字には一切含めていません。
Judgment Map
41問判定マップ
全41問の教材合算判定です(各問について、①模試・②テーマ別過去問・③テキストのうち、最も対応していた教材で判定)。各問に触れると、教材のどこで得点できたかが開きます。隠している問題は、ありません。
※本マップの数値は、全41問の判定と教材掲載箇所の対応付けに基づき算定しています。
Coverage
三点セットが作る得点圏
| 指標 | ①模試 | ②EBA過去問 | ③EBAテキスト | 教材合算 |
|---|---|---|---|---|
| 得点確保(◎) | 12%5問 | 44%18問 | 44%18問 | 49%20問 |
| 得点圏(◎+○) | 20%8問 | 63%26問 | 63%26問 | 68%28問 |
| ✗(未対応等) | 73%30問 | 15%6問 | 12%5問 | 7%3問 |
※教材合算=各設問について、①〜③のうち最も対応していた教材で判定。これに問題文の読解で到達できる2問(第11問・第29問)を加えています。教材合算の◎20問が②③単独の18問を上回るのは、模試の直撃(第40問)とテキスト・過去問の相互補完(第14問・第19問)によるものです。割合は41問に対する構成比(四捨五入)。
テキストとテーマ別過去問スライドが、それぞれ単独で得点圏63%。網羅の背骨をこの2つが担い、模試は頻出テーマを絞って「出るところをズバリ当てにいく」教材です。表形式のPPM(第4問)を形式まで一致させて先取りしたのは模試でした。その精度は下の3問が証明します。
Commitment
「読みにくい」と言われる科目で、48点分は最初から見えていた
正解の根拠がそのまま教材に載っていて、本番でストレートに正解を選択できた問題だけを数えて、20問・確保48点。この土台に、消去法・読解で正解に到達できる○8問・22点を積んで、得点圏70点分。科目合格ライン60点を10点上回りました。2択どまりの△10問・24点分と、当てずっぽうの期待値は一切含んでいません。
Evidence
ズバリ3連発|教材と本試験を、原文のまま並べる
本試験で特に差がついた3問です。左が模試(公式解説の実物)、右が本試験(公式問題の実物)。
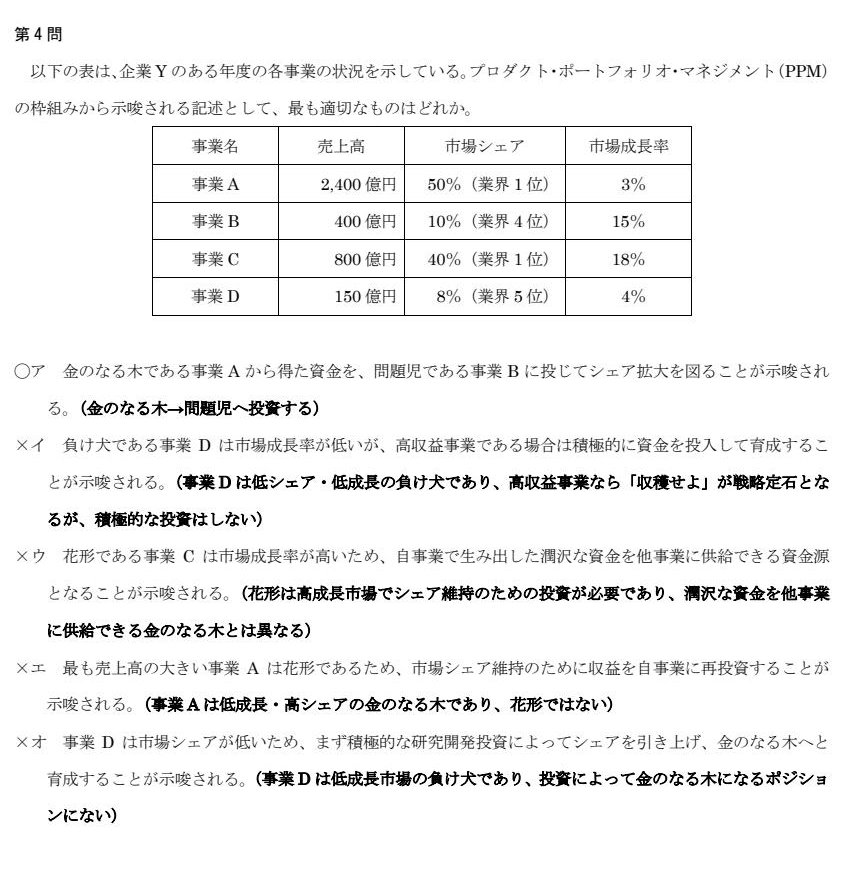
表形式のPPM。市場データの表から各事業のポジションを判定する形式まで本試験と同じ。全肢に判定根拠の解説つき。
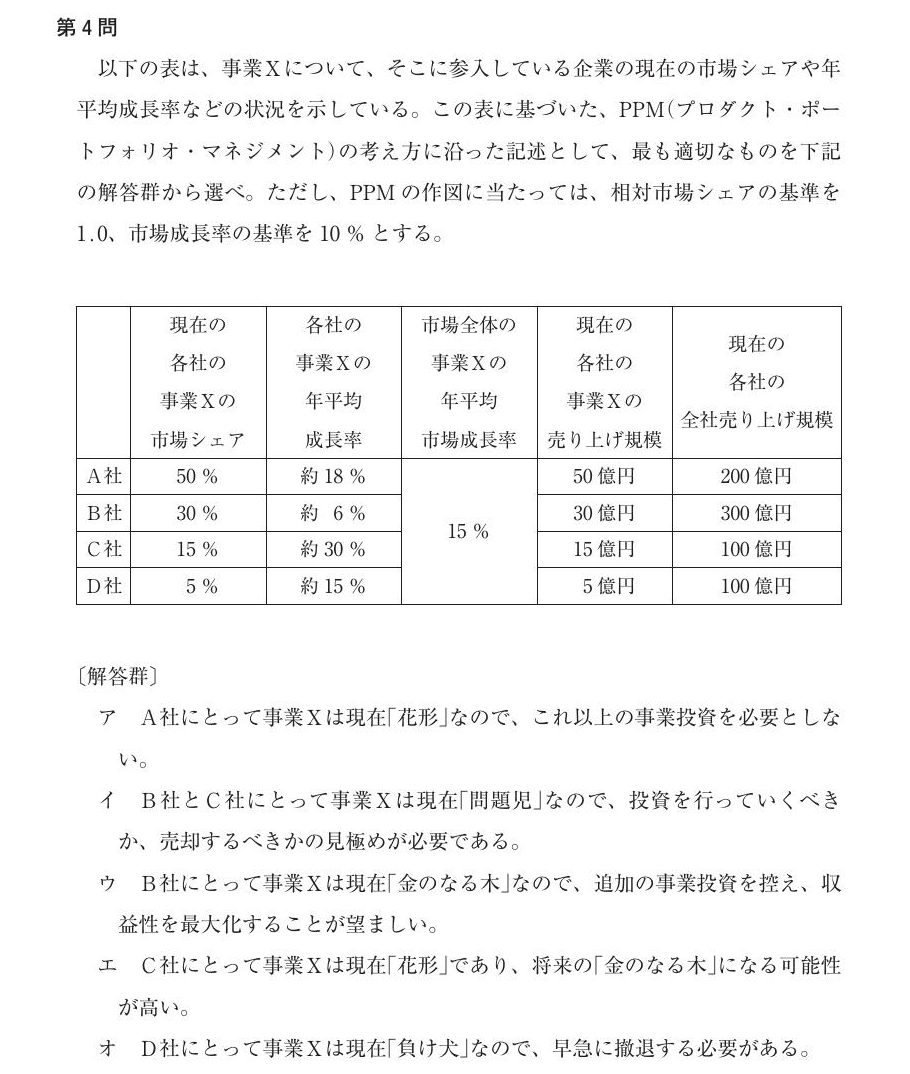
表から各社の相対シェア・成長率を読み取りポジションを判定(正解 イ)。
表から相対シェアを計算してポジションを判定する処理型の応用問題。模試で同じ表形式を演習していれば、「解いたことがある問題」です。
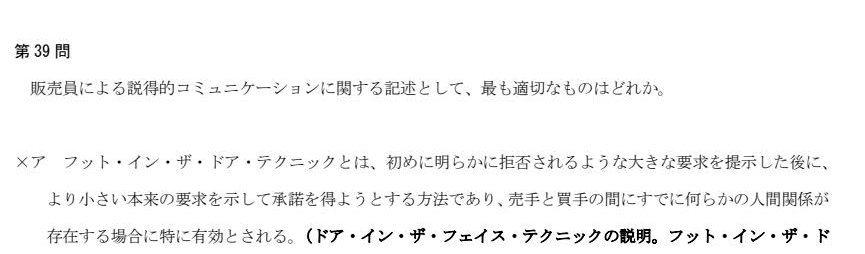
肢アの解説でフット・イン・ザ・ドア・テクニックの定義(初めに小さい要求をのませた上で本来の要求を提示して説得する方法)まで演習。
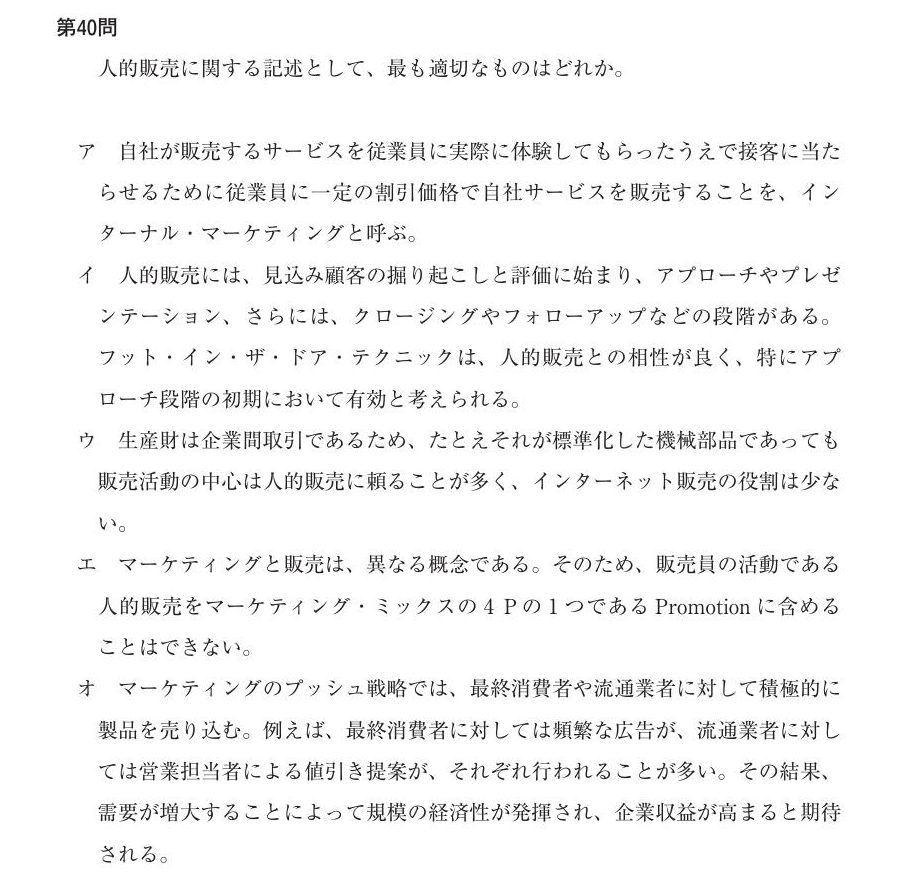
説得技法を含む人的販売の出題(正解 イ)。初出級の切り口。
説得技法まで問う初出級の切り口を、模試が定義レベルで先取りしていました。「出るところをズバリ当てにいく」模試の設計が数字に表れた1問です。
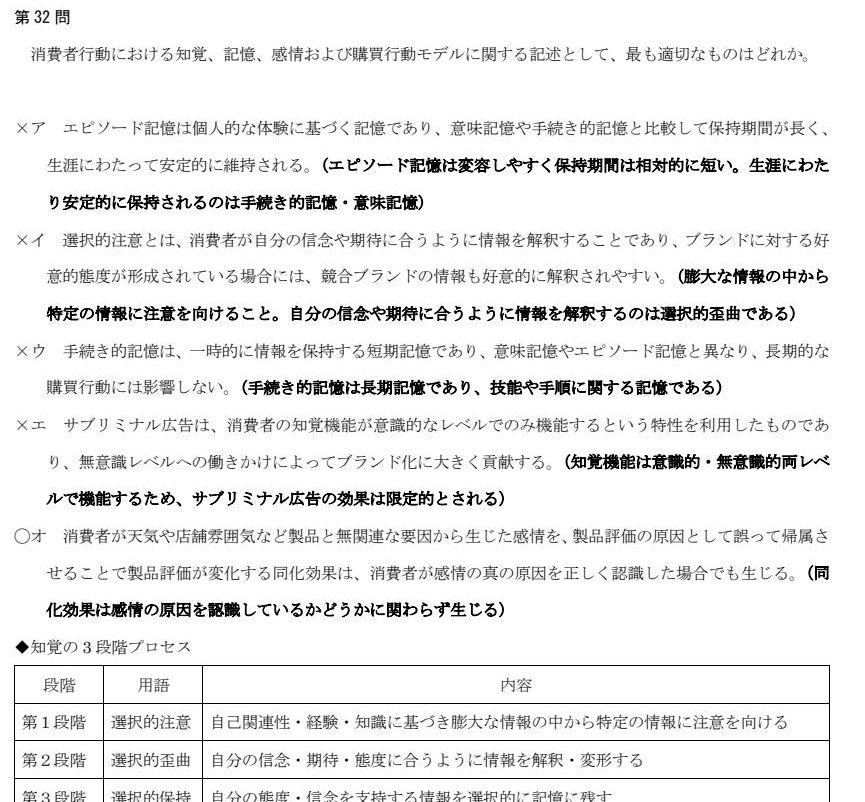
肢イの解説と「知覚の3段階プロセス」表で、選択的注意の定義(膨大な情報の中から特定の情報に注意を向けること)まで演習。
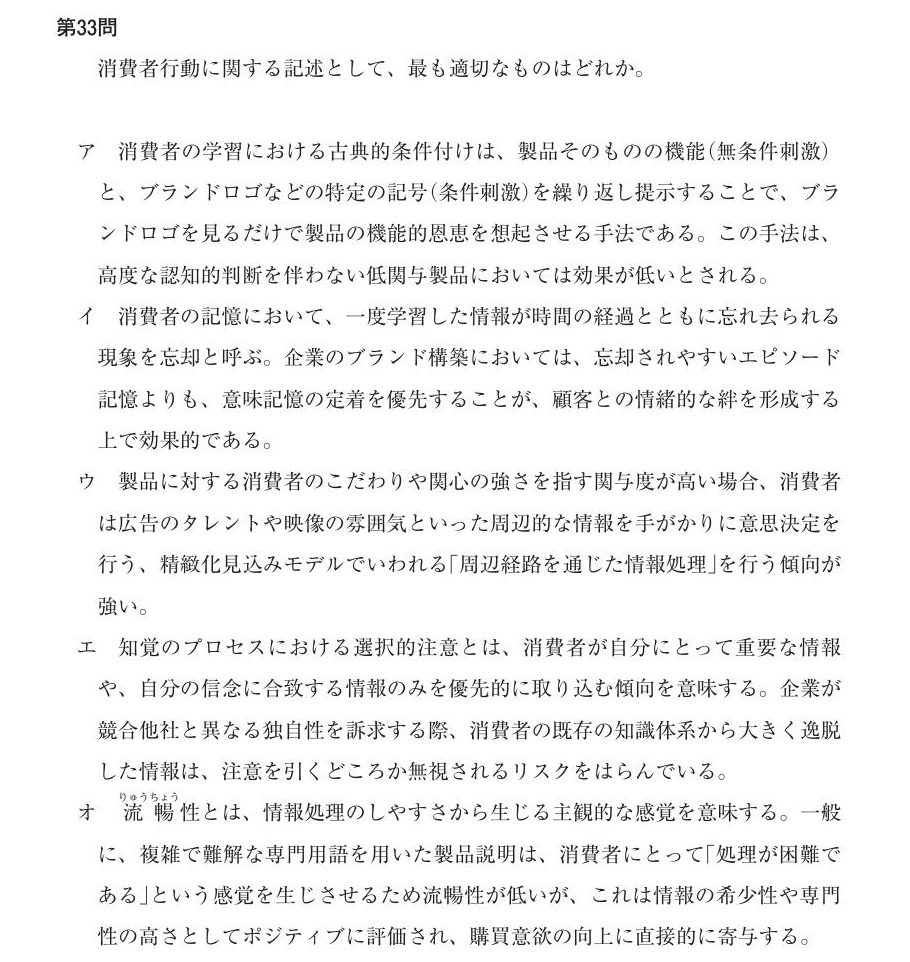
消費者行動の情報処理(正解 エ)。決め手は選択的注意の定義そのもの。
模試の解説で演習した選択的注意の定義が、本試験の正解肢エの決め手にそのまま。定義一致型の直撃です。
表の形式がそのまま、決め手の知識がそのまま、定義がそのまま。教材を仕上げた受験生は、これらの設問を「解いたことがある問題」として迎えられたことになります。
掲載の試験問題は令和8年度中小企業診断士第1次試験(企業経営理論)より。
Across Subjects
偶然は、科目をまたげない
この結果は企業経営理論だけの偶然ではありません。同じ判定基準で検証した経済学・経済政策は確保68点・得点圏76点分、財務・会計は確保68点・得点圏92点分。試験時間60分・25問のこの2科目は、確保だけで合格ラインを越えます。経営情報システム(確保60点)と中小企業経営・政策(確保77点)を合わせ、得点確保だけで合格ラインに届いたのは4科目です。一方、試験時間90分・41問の企業経営理論では、直接掲載の20問・確保48点で土台を固め、消去法・読解で届く+8問・22点で合格ラインに到達する。これが90分科目の戦い方です。越え方は科目ごとに違っても、物差しは一度も変えていません。複数科目でのこの再現が、教材体系そのものの裏付けです。
令和8年度「運営管理」本試験 × EBA教材 検証レポート
本試験44問を、
1問ずつ検証した。
確保53点、得点圏74点分。
令和8年度の運営管理 本試験(全43問。第18問は設問1・2を各1問扱いで計44問・100点満点)を、試験終了後に「得点への貢献度」で1問ずつ判定しました。得点は令和8年8月2日公表の公式配点で算定。数え方は先に開示し、判定と根拠は全問文書化。2択まで絞れる△(7問・16点分)にも得点機会はありますが、下の数字には一切含めていません。
Judgment Map
44問判定マップ
全44問の教材合算判定です(各問について、①模試・②テーマ別過去問・③テキストのうち、最も対応していた教材で判定)。各問に触れると、教材のどこで得点できたかが開きます。隠している問題は、ありません。
※得点は公式配点(令和8年8月2日公表)により算定。第34問・第41問は、EBA講座の他科目教材(中小企業経営・政策/企業経営理論)での掲載を含めて判定しています。
Coverage
三点セットが作る得点圏
| 指標 | ①模試 | ②EBA過去問 | ③EBAテキスト | 教材合算 |
|---|---|---|---|---|
| 得点圏(◎+○) | 32%14問 | 73%32問 | 73%32問 | 73%32問 |
| △(2択まで) | 16%7問 | 16%7問 | 14%6問 | 16%7問 |
| ✗(未対応等) | 52%23問 | 11%5問 | 14%6問 | 11%5問 |
※教材合算=各設問について、①〜③のうち最も対応していた教材で判定。割合は44問に対する構成比(四捨五入)。②=テーマ別過去問スライド運営管理①〜④、③=テキスト運営管理①〜④。第34問・第41問は中小企業経営・政策/企業経営理論の教材・模試での掲載を含めて判定。
テーマ別過去問スライドが単独で得点圏73%。テキスト①〜④が同じ73%で並走して体系を支え、模試は数を絞って「出るところをズバリ当てにいく」教材です。数値を知らなければ絞り込めない第29問(照明)を、模試②が空欄問題の形で先取りしていました。その精度は下の3問が証明します。
Commitment
論点が毎年入れ替わる科目で、53点分は最初から見えていた
正解の根拠がそのまま教材に載っていて、本番でストレートに正解を選択できた問題だけを数えて、23問・確保53点。新しい法律・調査報告書・統計論点が毎年入れ替わる科目で、この53点分が試験前から教材に載っていました。この土台に、掲載知識の消去法で正解に到達できる○9問・21点を積んで、得点圏74点分。科目合格ライン60点を14点上回り、未対応(✗)はわずか5問・10点分。2択まで絞れる△7問・16点分と、当てずっぽうの期待値は一切含んでいません。
Evidence
ズバリ3連発|模試と本試験を、原文のまま並べる
教材の先取りが特に鮮明だった3問です。左が模試(公式解説の実物)、右が本試験(公式問題の実物)。数値も、計算構造も、正誤判定の論点も、模試が先に演習していました。作図や書き起こしによる再現はしていません。
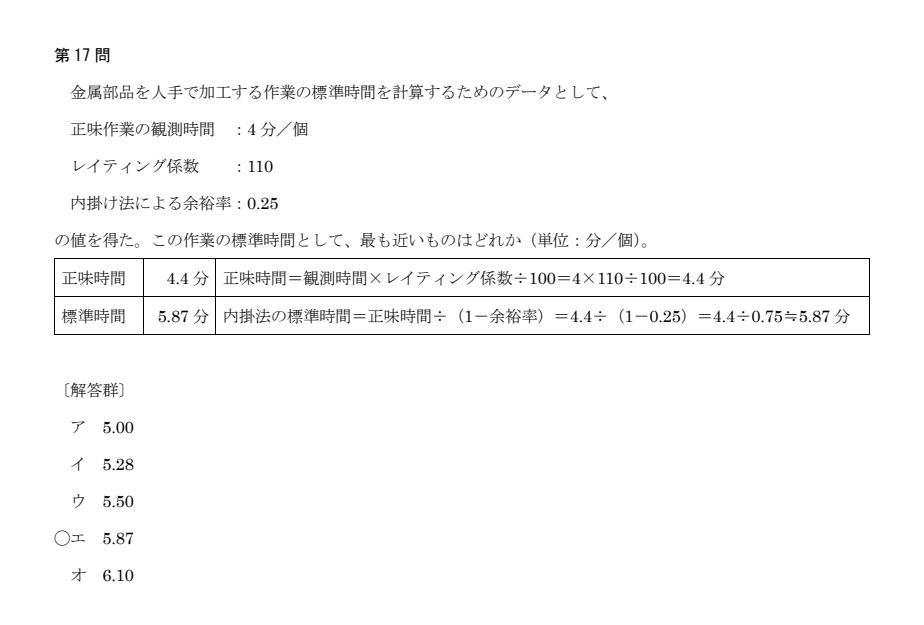
正味時間=観測時間×レイティング係数、内掛け法の標準時間=正味時間÷(1−余裕率)を数値代入で直接演習(正解 エ)。
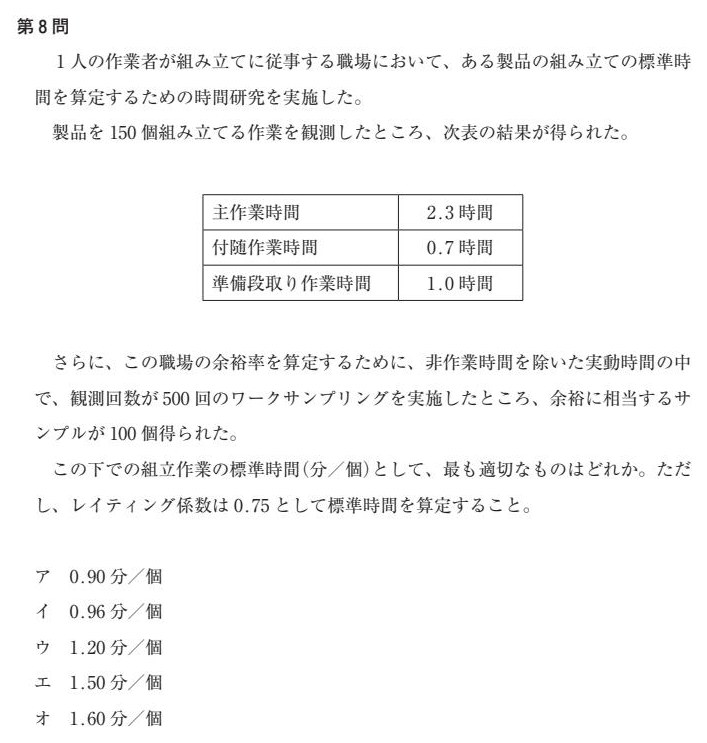
時間研究+ワークサンプリングの余裕率+レイティングによる標準時間の算定(正解 エ 1.50分/個)。
観測時間にレイティングを掛けて正味時間を出し、余裕率で割り戻す。計算構造は模試①第17問そのものです。本試験は余裕率をワークサンプリング(500回中100個=0.2)から求めさせる一段構えですが、解法の骨格を模試で演習済みなら、その一段が加わるだけです。
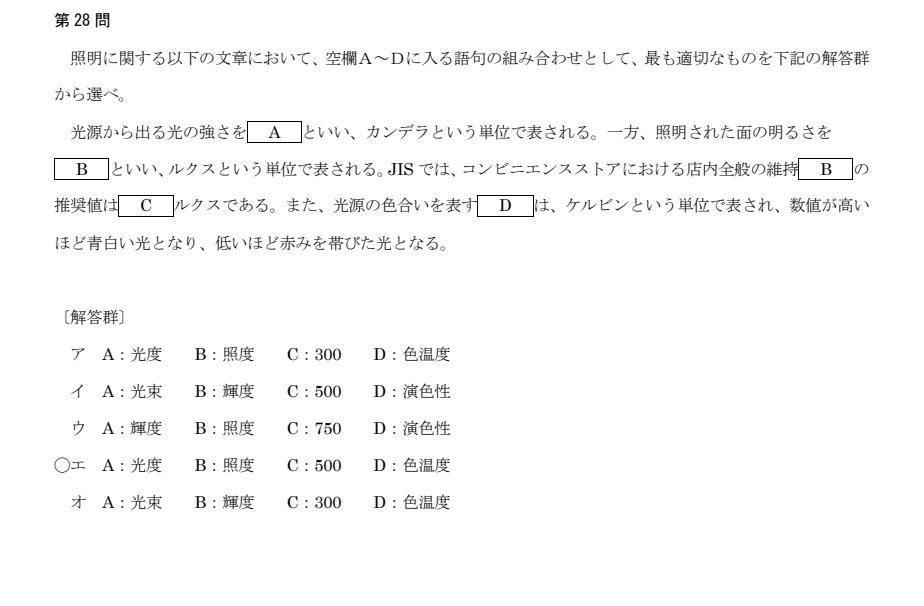
照明の空欄補充。「店内全般の維持照度の推奨値は500ルクス」を空欄Cで直接演習(正解 エ)。
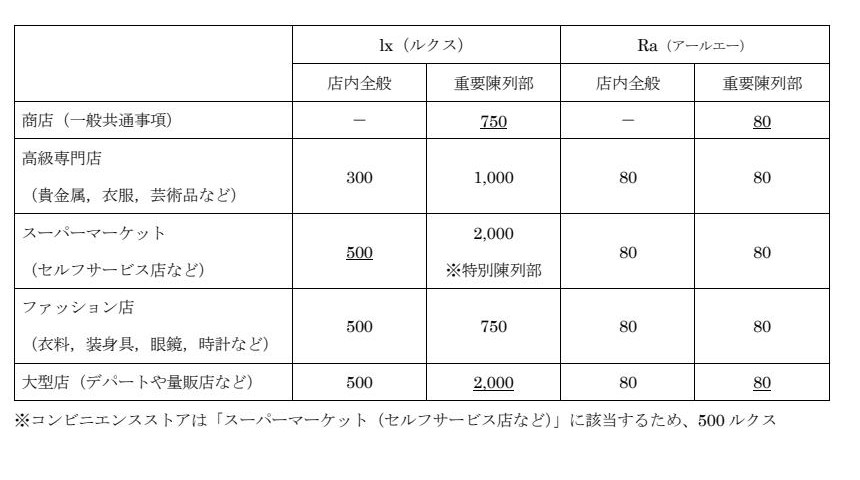
同・公式解説の一覧表:商店(一般共通事項)=重要陳列部750ルクス、スーパーマーケット=店内全般500ルクスを掲載。
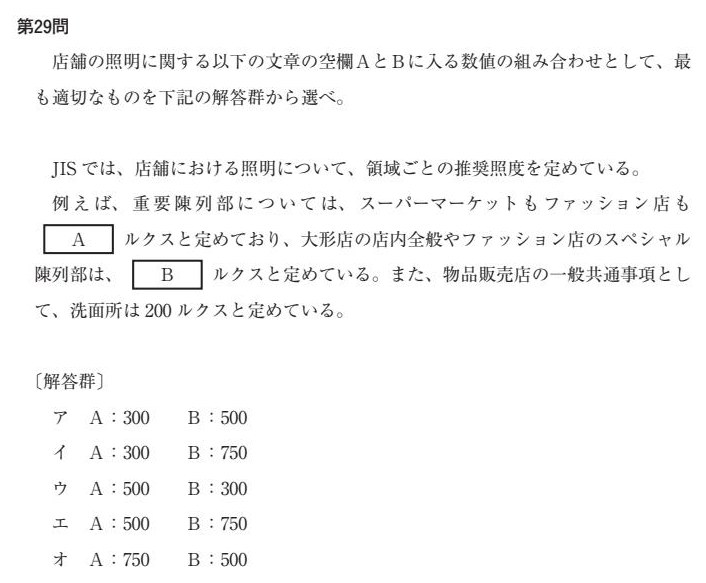
JIS推奨照度の空欄補充(正解 オ A:750 B:500)。
JISの推奨照度は、数値そのものを知らなければ選択肢を絞り込めない暗記型の難問です。本試験が問うた空欄A(商店・重要陳列部=750)と空欄B(セルフサービス店・店内全般=500)は、模試②第28問の問題と公式解説の一覧表に、どちらもそのまま載っています。模試のこの1問と解説の表だけで、正解オが決まります。
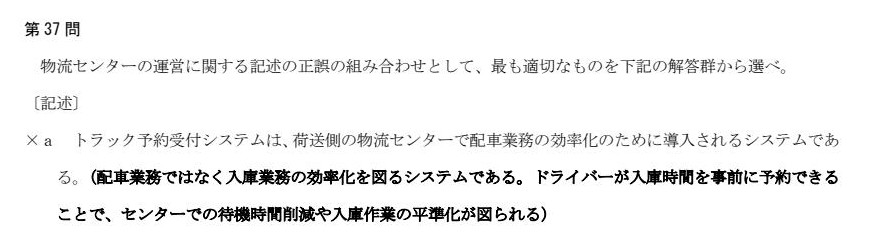
本試験a ← 模試①第37問a:トラック予約受付システム=「待機時間削減」を解説で明記。
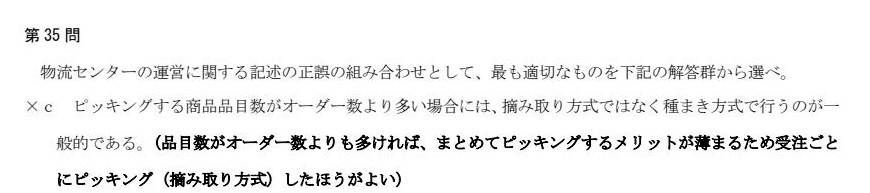
本試験b ← 模試②第35問c:種まき/摘み取りの使い分け(品目数とオーダー数の大小)を演習。
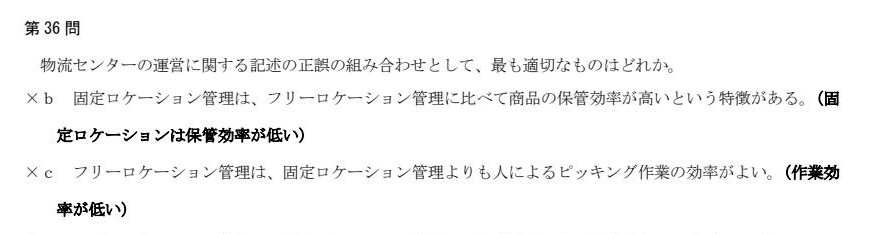
本試験c ← 模試①第36問b・c:フリーロケーション=保管効率は高く、作業効率は低い。
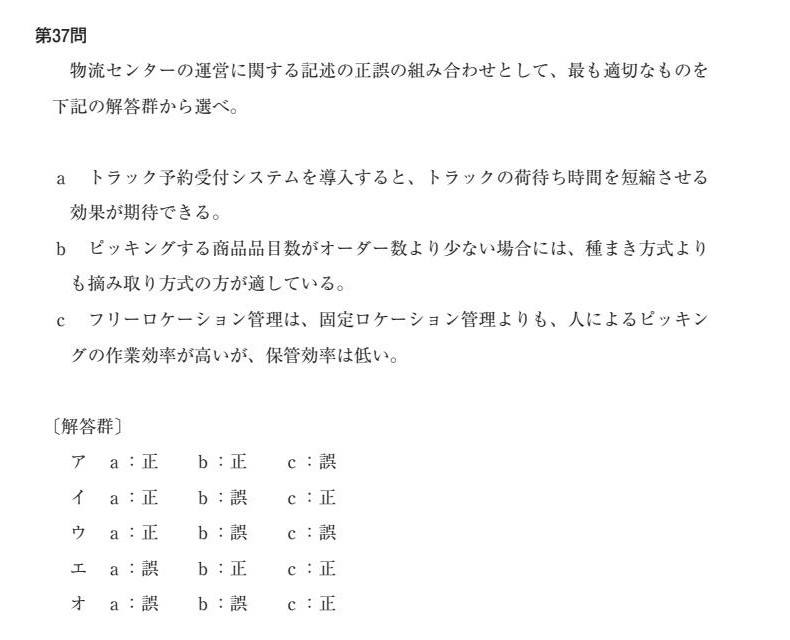
a・b・cの正誤の組み合わせ(正解 ウ a:正 b:誤 c:誤)。
正誤判定型は1記述でも欠けると絞り切れませんが、この問題は3記述すべてが模試の演習済み論点でした。aは模試①第37問aの解説そのまま(荷待ち時間の短縮=正)、bは模試②第35問cで演習した使い分けの逆パターン(品目数<オーダー数なら種まき=誤)、cは模試①第36問b・cで正誤を判定した2論点の組み合わせ(作業効率は低く保管効率は高い=誤)。模試2回を仕上げていれば、正解ウに一直線です。
空欄補充の数値がそのまま、計算構造がそのまま、正誤判定の論点が記述単位でそのまま。模試2回を仕上げた受験生は、これらを「解いたことがある問題」として迎えられたことになります。テーマ別過去問スライド・テキストを含む対応関係は、全44問について分析ワークブックに記録しています。
掲載の試験問題は令和8年度中小企業診断士第1次試験(運営管理)より。
Across Subjects
偶然は、科目をまたげない
この結果は運営管理だけの偶然ではありません。同じ判定基準で検証した経済学・経済政策は確保68点・得点圏76点分、財務・会計は確保68点・得点圏92点分。試験時間60分・25問のこの2科目は、確保だけで合格ラインを越えます。経営情報システム(確保60点)と中小企業経営・政策(確保77点)を合わせ、得点確保だけで合格ラインに届いたのは4科目です。一方、試験時間90分の運営管理では、直接掲載の23問・確保53点で土台を固め、消去法で届く+9問・21点で合格ラインに到達する。これが90分科目の戦い方です。越え方は科目ごとに違っても、物差しは一度も変えていません。複数科目でのこの再現が、教材体系そのものの裏付けです。
令和8年度「経営法務」本試験 × EBA教材 検証レポート
本試験25マークを、
1問ずつ検証した。
確保52点、得点圏56点分。
令和8年度の経営法務 本試験(24問・25マーク・100点満点)を、試験終了後に「得点への貢献度」で1マークずつ判定しました。会社法を中心に難化した年です。数え方は先に開示し、判定と根拠は全問文書化。2択まで絞れる△(6マーク・24点分)にも得点機会はありますが、下の数字には一切含めていません。
Judgment Map
25マーク判定マップ
全25マークの教材合算判定です(各問について、①模試・②テーマ別過去問・③テキストのうち、最も対応していた教材で判定)。各問に触れると、教材のどこで得点できたかが開きます。隠している問題は、ありません。
※本マップの数値は、全25マークの判定と教材掲載箇所の対応付けに基づき算定しています。
Coverage
三点セットが作る得点圏
| 指標 | ①模試 | ②EBA過去問 | ③EBAテキスト | 教材合算 |
|---|---|---|---|---|
| 得点圏(◎+○) | 28%7マーク | 56%14マーク | 56%14マーク | 56%14マーク |
| △(2択まで) | 24%6マーク | 24%6マーク | 24%6マーク | 24%6マーク |
| ✗(未対応等) | 48%12マーク | 20%5マーク | 20%5マーク | 20%5マーク |
※教材合算=各設問について、①〜③のうち最も対応していた教材で判定。②はテーマ別過去問スライド①〜⑤に、民法後半・相続分野の過去問を収載する講義スライド⑤⑥を含みます。
経営法務では、②テーマ別過去問と③テキストが同じ56%の得点圏でぴたりと重なります。会社法・金融商品取引法から民法・相続まで、過去問で鍛える範囲と体系で学ぶ範囲が一枚岩として設計されている証明です。模試は頻出テーマに的を絞った実戦演習で、得点圏7マークのうち6マークは正解肢を直撃するズバリ(第10問⑵・第11〜14問・第19問)。商標・意匠・実用新案・不正競争防止法という産業財産権の主要問題は、模試が当てにいって、当てました。△の6マークも2択までは絞り込めており、そこが本科目の勝負どころになります。
Commitment
難化の年の戦い方。確保52点+2択の処理
正解の根拠がそのまま教材に載っていて、本番でストレートに正解を選択できたマークだけを数えて、13マーク・確保52点。掲載知識で到達できる○1マーク・4点を加えて得点圏56点分。合格ライン60点へは、2択まで絞れた△6マーク・24点分のうち、1問拾えば到達します。五分に割れば68点。当てずっぽうの期待値は一切含んでいません。
得点圏に入らなかった✗の5マーク(公益通報者保護法・インサイダー取引規制・パリ条約⑴・即時取得・不法行為)は、過去問体系の外から出た初出問題群。ここでは差がつきません。差がつくのは、教材が2択まで連れて行った6マークの処理です。
Evidence
模試ズバリ3連発|模試①と本試験を、原文のまま並べる
左がEBA模試①(本試験2カ月前に実施)、右が令和8年度本試験(公式問題)。選択肢とその解説が、そのまま本試験の正解肢になっています。説明は要りません。
工業所有権の保護に関するパリ条約に規定する優先権の期間についての記述として、最も適切なものはどれか。
- オ 特許及び実用新案に認められる優先権は12か月であり、意匠及び商標に認められる優先権は6か月である。正解
解説表も「特許・実用新案=12カ月/意匠・商標=6カ月」で整理。
優先権については、パリ条約4条に以下のように規定されている。……A⑴に規定する優先期間は、Bとする。
- ウ B:特許及び実用新案については12カ月、意匠及び商標については6カ月正解
模試①第20問の正解肢が、空欄Bの正解そのもの。
不正競争防止法に関する記述として、最も適切なものはどれか。
- ウ 他人の営業上の信用を害する虚偽の事実を告知し、又は流布する行為は、不正競争行為に該当する。(誤:信用毀損行為は「競争関係にある」他人の営業上の信用を害する行為)
誤答肢の解説で「競争関係にある」の要件を明示。
不正競争防止法に関する記述として、最も適切なものはどれか。
- ア 競争関係にある他人の営業上の信用を害する虚偽の事実を告知し、又は流布する行為は不正競争行為に当たる。正解
模試の誤答肢に「競争関係にある」を足しただけの文が、正解肢に。
特許法、実用新案法、商標法、意匠法における出願変更に関する以下の記述のうち、最も適切なものはどれか。
- ア 商標登録出願人は、商標登録出願の日から3年を経過する前までは、商標登録出願を意匠出願に変更することができる。(誤:商標法は出願変更の対象外)
解説表で出願変更の対象を「特許・実用新案・意匠」に限定。商標はそもそも枠の外。
(意匠登録の相談)C氏:「……意匠登録出願したのですが、立体商標として保護したくなりました。今から商標登録出願に変更できますか。」
- ウ あなた:「いいえ、意匠登録出願を商標登録出願に変更することはできません。」正解
「商標は出願変更の枠外」という同じ知識の、方向を変えた出題。
本試験2カ月前の模試の選択肢と解説が、そのまま本試験の決め手になる。模試を解説の一文まで仕上げた受験生は、これらを「答えを知っている問題」として迎えられたことになります。こうした対応関係を全25マークについて確認したうえで、本ページの数値を算定しています。
掲載の試験問題は令和8年度中小企業診断士第1次試験(経営法務)より。
Across Subjects
難化の年でも、60点は射程にあった
同じ判定基準で検証した経済学・経済政策は確保68点・得点圏76点分、財務・会計は確保68点・得点圏92点分。確保だけで合格ラインを越える科目もあれば、難化した経営法務のように、確保52点に2択6マークの処理を組み合わせて60点を取りにいく科目もあります。1問拾えば60点、五分に割れば68点。届き方は科目ごとに違っても、60点は難化の年でも射程にありました。それを同じ物差しで、全7科目検証しました。
令和8年度「経営情報システム」本試験 × EBA教材 検証レポート
本試験25問を、
1問ずつ検証した。
確保60点、得点圏68点分。
令和8年度の経営情報システム 本試験(全25問・100点満点)を、試験終了後に「得点への貢献度」で1問ずつ判定しました。数え方は先に開示し、判定と根拠(教材のどこに掲載されているか)は全問文書化。教材に直接載っている知識だけで確保できる60点と、消去法まで含めた得点圏68点分。それがこの検証の結果です。
Judgment Map
25問判定マップ
全25問の教材合算判定(①模試・②テーマ別過去問・③テキストの最良判定)です。各問に触れると、教材のどこで得点できたかが開きます。隠している問題は、ありません。
※本マップの数値は、全25問の判定と教材掲載箇所の対応付けに基づき算定しています。
Coverage
三点セットが作る得点圏68点分
| 指標 | ①模試 | ②EBA過去問 | ③EBAテキスト | 教材合算 |
|---|---|---|---|---|
| 得点圏(◎+○:正解を特定) | 48%12問 | 68%17問 | 64%16問 | 68%17問 |
| △(2択まで) | 20%5問 | 8%2問 | 8%2問 | 12%3問 |
| ✗(対応困難等) | 32%8問 | 24%6問 | 28%7問 | 20%5問 |
※教材合算=各設問について①〜③のうち最も高い判定。
EBAの学習体系は、①模試・②テーマ別過去問・③テキストの三点セットで完成します。テーマ別過去問が単独で得点圏68%に達して体系の背骨となり、テキスト(講義スライド①〜④)が64%で並走して知識を面で支えます。模試単独の得点圏12問と合算17問の差5問(第1・12・13・17・22問)は、テーマ別過去問の解説知識が得点圏に引き上げた問題。教材同士が互いの穴を塞ぐ設計が、この表に表れています。模試は頻出テーマに的を絞り込んだ本試験形式の実戦演習であり、数を絞る代わりに「出るところをズバリ当てにいく」教材です。その精度は下の3問が証明します。圏外の△3問も全問2択までは絞り込めており、上積みの余地を残します。
Commitment
教材に直接載っている知識だけで、合格ラインに到達する
正解の根拠が教材に直接掲載され、本番で正解を直接選択できた問題だけを数えて、15問・60点。科目合格ライン60点に、直接掲載の知識だけで到達していました。掲載知識で誤りの肢を消し、消去法で正解に到達できる○2問を加えた得点圏は17問・68点分。残る8問のうち△の3問・12点分もすべて2択まで到達済みで、本当に手が届かないのは、初出用語などの✗5問・20点だけ。2択の期待値も当てずっぽうも、この数字には一切含んでいません。
Evidence
ズバリ3連発|模試と本試験を、原文のまま並べる
本試験で特に差がついた3問です。左が模試、右が本試験(公式問題)。説明は要りません。
仮想化技術に関する記述の正誤の組み合わせとして、最も適切なものを下記の解答群から選べ。
- c VDI(Virtual Desktop Infrastructure)とは、デスクトップ環境をサーバ上に仮想化して一元管理し、利用者が端末の種類を問わずネットワーク経由で自分のデスクトップ環境を利用できるシステムであり、コンテナ型仮想化の一形態である。(誤りは末尾の「コンテナ型の一形態」のみ。VDIの定義部分はそのまま正しいと解説で明示)
解説の用語集にもVDI=「デスクトップ環境をサーバ上に仮想化して一元管理し、端末の種類を問わずネットワーク経由で利用できるシステム」を収載。
仮想化技術は、種々の物理的なコンピュータ資源に対して用いられている。仮想化技術に関する記述の組み合わせとして、最も適切なものを下記の解答群から選べ。
- b サーバ上にユーザ専用の仮想マシンを割り当て、ユーザが社内だけでなく、自宅や外出先にある端末からネットワーク経由でデスクトップ環境を利用できるようにする技術。該当
- 正解はエ(bとd)。b=VDIを即断できるかどうかで、残る判断はd(ストレージ仮想化)だけに絞られる。
【第13問】情報ネットワークのセキュリティに関する記述の正誤の組み合わせとして、最も適切なものを下記の解答群から選べ。
- b DMZとは、外部ネットワークと内部ネットワークの間に設置される中間的なネットワーク領域であり、WebサーバやメールサーバなどをDMZに置くことで内部ネットワークへの不正アクセスを防ぐ。正
【第16問】ネットワークセキュリティに関する記述とその用語の組み合わせとして、最も適切なものを下記の解答群から選べ。
- d Webアプリケーションへのアクセス内容を監視し、SQLインジェクションなどの攻撃とみなされるパターンを検知した場合に当該アクセスを遮断するシステム。→ WAF正解
社内にある情報システムをインターネットに接続して運用する場合、セキュリティ面の対策が必要となる。この対策に関する記述の組み合わせとして、最も適切なものを下記の解答群から選べ。
- a 自社が運用するECサイトへの社外からの攻撃に備えるため、WebアプリケーションサーバとデータベースサーバをDMZに配置している。(DMZ=公開サーバの隔離という理解で誤りと判定)
- b Webアプリケーションサーバへの攻撃を防御するため、WAFによって受信したデータのチェックを行っている。正
- c 社外ネットワークからDMZサーバ群への不正なアクセスを遮断するため、ファイアウォールにおいて接続時のポート番号を制限している。正 → 正解ウ(bとc)
機械学習に関する記述の正誤の組み合わせとして、最も適切なものを下記の解答群から選べ。
- d 適合率(Precision)とは、実際に陽性であるデータのうち、モデルが正しく陽性と判定できた割合を示す指標であり、見逃しの少なさを評価する際に用いられる。(誤:これは再現率(Recall)の説明。適合率は「陽性と判定したデータのうち実際に陽性だった割合」と解説で明示)
適合率と再現率の定義の区別。本試験第24問の空欄①②を埋める知識そのものを、誤答肢の形で演習済み。
ある二値分類問題に対する2つの予測モデルAとBに対して、1,000件のデータを用いて性能評価を行ったところ、以下の混同行列が得られた。
| モデルA | モデルB | |||
|---|---|---|---|---|
| 予測:陽性 | 予測:陰性 | 予測:陽性 | 予測:陰性 | |
| 実際:陽性 | 480 | 270 | 420 | 80 |
| 実際:陰性 | 120 | 130 | 280 | 220 |
- 適合率が大きいのは①、再現率が大きいのは②、③を意味するF値が大きいのは④。空欄の組み合わせを選ぶ問題。定義の区別がついていれば計算のみで正解イに到達。正解
定義がそのまま、論点がそのまま、誤答肢の作り方まで同じ土俵。模試2回を仕上げた受験生は、これらを「解いたことがある問題」として迎えられたことになります。こうした対応関係を全25問について確認したうえで、本ページの数値を算定しています。
Across Subjects
得点確保だけで合格ラインに届いたのは4科目
この結果は経営情報システムだけの偶然ではありません。「教材の貢献だけを数える」という同じ基準で検証した経済学・経済政策は得点確保68点、財務・会計も得点確保68点、中小企業経営・政策は77点。そして経営情報システムの60点。得点確保だけで合格ラインに届いた科目は、4科目になりました。企業経営理論・運営管理・経営法務を含む全科目を、同一基準・全問公開で検証しています。科目ごとに教材の当たり外れがあるのではなく、EBAの教材体系そのものが本試験の出題範囲を捉える構造を持っている。複数科目での再現は、その裏付けです。
令和8年度「中小企業経営・中小企業政策」本試験 × EBA教材 検証レポート
本試験42設問を、
1問ずつ検証した。
確保77点。合格ラインを17点超え。
令和8年度の中小企業経営・中小企業政策 本試験(全32問・42設問・100点満点)を、試験終了後に「得点への貢献度」で1設問ずつ判定しました。数え方は先に開示し、判定と根拠(教材のどこに掲載されているか)は全設問文書化。教材の掲載だけで確保できる77点。それがこの検証の結果です。
Judgment Map
42設問判定マップ
全42設問の教材合算判定(①模試・②テーマ別過去問・③テキストの総合判定)です。各設問に触れると、教材のどこで得点できたかが開きます。隠している問題は、ありません。
※本マップの数値は、全42設問の判定と教材掲載箇所の対応付けに基づき算定しています。
Method
数え方を、先に開示します
カバー率の数字は、数え方次第でいくらでも高く見せられます。本検証は「得点への貢献度」で判定基準を先に固定し、全42設問について判定と根拠(教材の何冊目のどのテーマに掲載か)を1設問ずつ対応付けて算定しています。当てずっぽうの期待値は一切含めません。
得点圏に数えるもの
- ◎得点確保:正解を確定する決め手(正解肢の直接根拠、または誤答肢すべての消去根拠)が教材に掲載されており、教材の知識だけで正解を1つに特定できる
- ○得点可能:間接掲載。掲載知識で誤りの肢を消し、消去法で正解に到達できる
得点圏に数えないもの
- △教材の掲載知識で絞り込めるが、確定しきれない(2択まで)
- ✗未対応等。教材根拠では有効に絞り込めない
得点圏に数えるのは◎○の2段階だけです。本科目は、正解を確定する決め手が教材に掲載されている32設問をまとめて◎に集計しており、○の上乗せはありません。現場推論だけで2択まで寄せられる設問(4設問)も、教材に根拠がない限り✗に落としています。
Coverage
三点セットが作る確保77点
| 指標 | ①模試 | ②EBA過去問 | ③EBAテキスト | 教材合算 |
|---|---|---|---|---|
| 得点圏(◎:正解を特定) | 55点23設問 | 35点14設問 | 77点32設問 | 77点32設問 |
| △(2択まで) | 23点10設問 | 14点6設問 | 0点0設問 | 2点1設問 |
| ✗(未対応等) | 22点9設問 | 51点22設問 | 23点10設問 | 21点9設問 |
※100点満点のため、点数=得点率(%)。教材合算=各設問についての①〜③の組み合わせによる最終確定判定。②はテーマ別過去問スライド、③は講義まとめスライド(テキスト①〜④)。
EBAの学習体系は、①模試・②テーマ別過去問・③テキストの三点セットで完成します。本科目の主戦場である中小企業白書は毎年データが差し替わるため、過去問の賞味期限が短い。だから②テーマ別過去問は政策パートを固める教材として設計し、白書パートは最新白書の図表を収載するテキストと模試が正面から取りにいきます。その結果が、③テキスト単独で教材合算と同値の77点、①模試は42設問中23設問・55点という数字です。模試55点の中身は、頻出テーマに的を絞って「出るところをズバリ当てにいく」実戦演習。その精度は下の3問が証明します。網羅は③が、政策の反復演習は②が、実戦精度は①が担う。三点の役割分担そのものが、この表に表れています。
Commitment
教材の掲載だけで、合格ラインを17点超える
正解を確定する決め手が教材に掲載されていて、本番で正解を1つに特定できた設問だけを数えて、32設問・77点。科目合格ライン60点を、教材の掲載だけで17点超えていました。現場推論で2択まで寄せられる設問も、教材に根拠がない限り得点圏から外しています。2択の期待値も当てずっぽうも、この数字には一切含んでいません。
Evidence
ズバリ3連発|模試と本試験を、原文のまま並べる
本試験で特に差がついた3問です。左が模試(本試験前に実施)、右が本試験(公式問題)。説明は要りません。
経済産業省「企業活動基本調査」に基づき、1994年度から2022年度の期間について、売上高に対する研究開発費の割合(非一次産業)の推移を企業規模別に見た場合の記述として、最も適切なものはどれか。なお、中小企業と大企業の分類は、中小企業基本法上の定義に基づく。
- ア 研究開発費は、中小企業は横ばいで推移している。(誤:横ばいであったが、ここ数年は増加している)
- イ 研究開発費は、大企業、中小企業とも足元で増加している。正解
- ウ 売上高比研究開発費は、中小企業は横ばいで推移している。(誤:ここ数年は増加している)
- エ 売上高比研究開発費は、大企業、中小企業とも足元で上昇している。(誤:中小企業は上昇しているが、大企業は低下している)

解説グラフに、本試験の決め手がそのまま描かれている。大企業2.60%・中小企業0.70%。中小企業は一貫して1%未満、大企業は上昇基調でも3%に届かない。
経済産業省「企業活動基本調査」に基づき、1994年度から2022年度の期間について、売上高に対する研究開発費の割合(売上高研究開発費比率、非一次産業)の推移を企業規模別に見た場合の記述として、最も適切なものはどれか。なお、中小企業と大企業の分類は、中小企業基本法上の定義に基づく。
- ア 大企業の売上高研究開発費比率は、一貫して3%を上回る。
- イ 大企業の売上高研究開発費比率は、横ばい傾向で推移してきたが、2020年度以降上昇傾向にある。
- ウ 中小企業の売上高研究開発費比率は、一貫して1%を下回る。正解
- エ 中小企業の売上高研究開発費比率は、横ばい傾向で推移してきたが、2020年度以降低下傾向にある。
出典・対象期間まで同一。模試の肢ウ・エの訂正解説(中小は上昇・大企業は低下)が本試験のイ・エを消し、解説図の水準(大企業2.6%・中小企業0.7%)がア(一貫3%超)を消してウ(一貫1%未満)を確定する。4肢すべてが模試②第10問で判定できる。
「中小企業成長加速化補助金」に関する記述の正誤の組み合わせとして、最も適切なものを下記の解答群から選べ。
- a 補助率は1/2であり、補助上限額は5億円である。正
- b 売上高100億円を目指す中小企業のほか、中堅企業も対象になる。(誤:中小企業のみが対象)
- c 賃上げ要件は、補助事業終了後3年間の従業員1人当たり給与支給総額の年平均上昇率が5.0%以上である。(誤:年平均上昇率は4.5%以上)
- d 売上高1億円以上100億円以下の中小企業が対象になる。(誤:売上高10億円以上100億円以下の中小企業)
解説の制度表でも「対象企業:売上高10億円以上100億円以下の中小企業」「補助上限額:最大5億円」「最低投資額:1億円」を整理。誤答肢dの訂正解説が、本試験の正解肢そのもの。
文中の下線部「中小企業成長加速化補助金」に関する記述として、最も適切なものはどれか。
- ア 1次審査と2次審査があり、ともに書面による審査である。
- イ 申請者は一定の賃上げ要件を満たす今後3年間の事業計画を策定する必要がある。
- ウ 申請者は売上高が10億円以上100億円未満である必要がある。正解
- エ 補助事業実施期間は交付決定日から5年以内である。
- オ 専門家経費・外注費を除く補助対象経費のうち投資額が3億円以上でなければならない。
模試①第26問の誤答肢dを訂正した「売上高10億円以上」の知識が、正解ウの決め手そのもの。
小規模事業者持続化補助金は、小規模事業者が変化する経営環境の中で持続的に事業を発展させていくため、経営計画を作成し、販路開拓や生産性向上に取り組む費用等を支援するものである。この補助金に関する以下の記述について、最も適切なものの組み合わせはどれか。
- a 補助率は原則、3分の2以内である。正
- b 認定支援機関の支援を受けながら取り組む販路開拓等を支援する制度である。(誤:商工会・商工会議所の支援)
- c 一般型の補助上限額は最大で250万円である。正(インボイス特例+賃金引き上げ特例を上乗せした最大上限)
- d 創業型は設備投資は対象外となる。(誤:創業期の販路開拓・設備投資〔機械装置等〕などが対象)
解説の比較表で創業型を整理。対象者:創業予定者または創業1年以内/補助上限額:200万円(最大250万円)/上乗せ:インボイス特例+50万円/特別要件:「特定創業支援等事業による支援を受けた証明書」の写しが必要(認定市区町村が発行)。
文中の下線部「小規模事業者持続化補助金(創業型)」に関する記述として、最も適切なものはどれか。
- ア 申請者は中小企業等経営力強化法に基づき都道府県が実施した特定創業支援等事業による支援を受けなければならない。
- イ 創業後5年以内の小規模事業者を対象としている。
- ウ 補助事業終了から3年以内に事業効果を報告しなければならない。
- エ 補助上限額は200万円で一定の条件を満たせば増額されることがある。正解
模試の比較表の1行目から3行目まで。「創業1年以内」がイを消し、「認定市区町村」がアを消し、「200万円+インボイス特例50万円」が正解エを確定する。
出典も、制度の数値も、誤答肢の訂正解説まで同じ土俵。模試を解説の表まで仕上げた受験生は、これらを「答えを知っている問題」として迎えられたことになります。こうした対応関係を全42設問について確認したうえで、本ページの数値を算定しています。
Across Subjects
確保だけで合格ライン超え、これで4科目
この結果は中小企業経営・中小企業政策だけの偶然ではありません。「教材の貢献だけを数える」という同じ基準で検証した経済学・経済政策は得点確保68点、財務・会計も68点、経営情報システムは60点。そして本科目の77点。教材に載っている知識だけで合格ラインに届いた科目は、これで4科目になりました。企業経営理論・運営管理・経営法務を含む全科目を、同一基準・全設問公開で検証しています。科目ごとに教材の当たり外れがあるのではなく、EBAの教材体系そのものが本試験の出題範囲を捉える構造を持っている。複数科目での再現は、その裏付けです。
- 本ページの数値は、令和8年度本試験の全32問・42設問と教材掲載箇所の対応付けに基づき算定しています。判定と根拠は上の判定マップで全設問公開しています。
- 「得点確保」は正解を確定する決め手(正解肢の直接根拠、または誤答肢すべての消去根拠)が教材に掲載され正解を特定できる設問のみ。本科目は消去法のみによる「得点可能(○)」の上乗せがなく、得点確保77点がそのまま得点圏です。当て推量の期待値は含みません。実際の受講生の得点・合格実績を示すものではありません。
- 各科目の数値は、令和8年度本試験の全問題と教材掲載箇所の対応付けに基づき算定しています。判定と根拠は科目別に全問公開しています。
- 「得点確保」は正解の根拠が教材に直接掲載され正解を直接選択できる問題のみ、「得点圏」はそれに消去法で正解に到達できる問題を加えたものです。当て推量の期待値は含みません。
- 中小企業経営・政策は、正解を確定する決め手(正解肢の直接根拠、または誤答肢すべての消去根拠)が教材に掲載されている設問を合わせて「得点確保」に集計しており、消去法のみによる「得点可能(○)」の上乗せはありません。